Gaji baru saja diterima, tetapi beberapa minggu kemudian saldo rekening mulai menipis. Pengalaman seperti ini sering terjadi bukan semata-mata karena pendapatan terlalu kecil, melainkan karena banyaknya pengeluaran yang berjalan tanpa perencanaan. Mulai dari kebutuhan rumah tangga, biaya transportasi, langganan digital, hingga hiburan, semuanya dapat mengambil bagian dari penghasilan yang sama.
Perubahan gaya hidup membuat pengelolaan uang semakin menantang. Berbagai transaksi kini dapat dilakukan dengan cepat, sementara promosi dan tawaran layanan terus bermunculan. Agar kondisi ekonomi tetap terjaga, setiap orang perlu memiliki pemahaman yang jelas mengenai prioritas, kemampuan finansial, dan risiko sebelum mengeluarkan uang.
Arus Kas yang Teratur Memberikan Kendali
Arus kas menggambarkan pergerakan uang yang diterima dan dikeluarkan selama periode tertentu. Memahami aliran ini membantu seseorang mengetahui apakah penghasilannya cukup untuk memenuhi kebutuhan sekaligus menyisakan dana untuk masa depan.
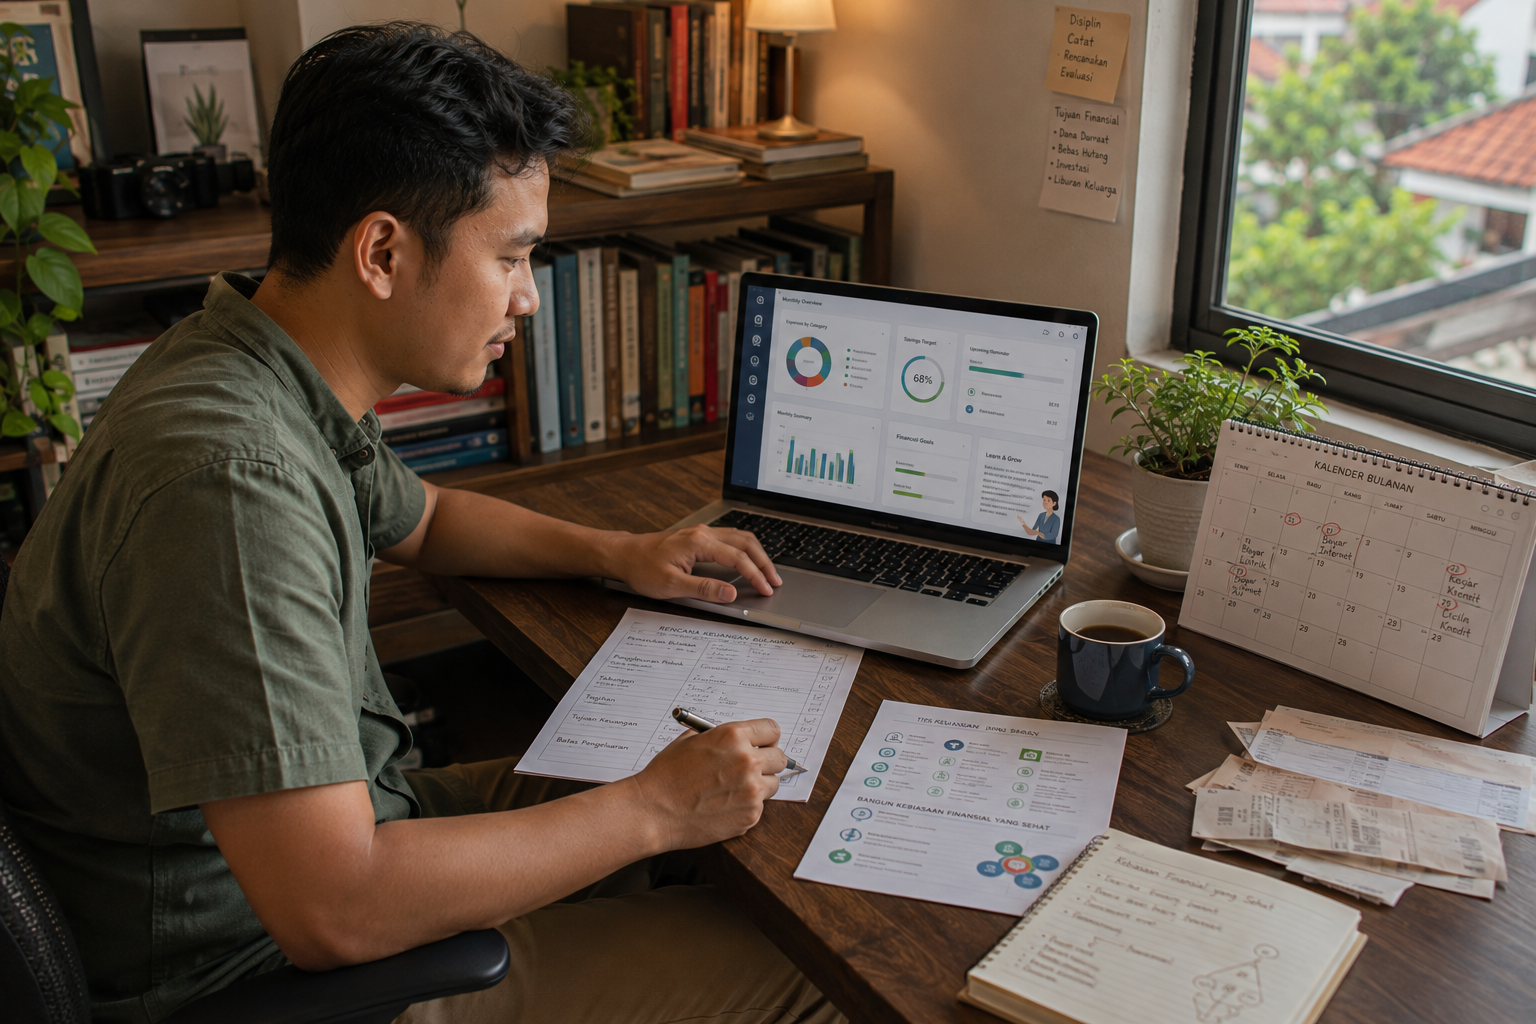
Mulailah dengan mencatat pendapatan bersih dan seluruh pengeluaran selama satu bulan. Jangan hanya memasukkan tagihan besar; transaksi kecil juga perlu dicatat karena jumlahnya dapat bertambah ketika dilakukan berulang kali. Setelah itu, kelompokkan pengeluaran berdasarkan kebutuhan pokok, kewajiban rutin, tabungan, dan aktivitas tambahan.
Dari catatan tersebut, tentukan pengeluaran yang perlu dipertahankan dan bagian yang masih dapat dikurangi. Jika biaya hiburan mulai mengambil porsi terlalu besar, misalnya, tetapkan batas baru yang lebih sesuai dengan kondisi keuangan. Perubahan ini akan lebih efektif apabila dilakukan secara konsisten, bukan hanya ketika saldo rekening hampir habis.
Kebiasaan yang Membantu Uang Bekerja Lebih Terarah
Perencanaan keuangan tidak harus rumit. Kebiasaan sederhana berikut dapat membantu menjaga keseimbangan antara kebutuhan hari ini dan rencana masa depan.
- Mengutamakan kewajiban: Bayar kebutuhan pokok, tagihan, dan cicilan sesuai jadwal sebelum menggunakan uang untuk keperluan tambahan.
- Menyisihkan tabungan sejak awal: Tentukan jumlah yang realistis setiap kali menerima pendapatan agar menabung tidak hanya bergantung pada sisa uang.
- Mengevaluasi pengeluaran berulang: Periksa biaya langganan dan layanan yang jarang digunakan untuk menemukan peluang penghematan.
- Menunda transaksi spontan: Berikan waktu untuk berpikir sebelum membeli sesuatu yang tidak tercantum dalam anggaran.
- Menyiapkan dana darurat: Bangun cadangan secara bertahap agar kebutuhan mendadak tidak langsung menimbulkan utang.
Manfaat utama dari kebiasaan tersebut adalah meningkatnya kesadaran terhadap penggunaan uang. Ketika pengeluaran memiliki batas yang jelas, seseorang dapat mengambil keputusan dengan lebih tenang tanpa harus menghilangkan seluruh aktivitas yang disukai.
Waspada terhadap Tawaran Finansial di Dunia Digital
Internet memberikan akses ke berbagai layanan, tetapi tidak semua platform memiliki reputasi dan transparansi yang sama. Sebagian pihak memanfaatkan promosi berlebihan, testimoni yang meragukan, atau janji hasil pasti untuk mendorong pengguna melakukan pembayaran. Dalam situasi seperti ini, keputusan terburu-buru dapat menimbulkan kerugian yang sulit dipulihkan.
Sebelum menggunakan layanan daring, periksa identitas pengelola, ketentuan penggunaan, biaya transaksi, kebijakan perlindungan data, dan reputasi dari sumber independen. Pastikan status legalitasnya sesuai dengan peraturan wilayah terkait. Hindari situs yang tidak menjelaskan mekanisme pembayaran secara transparan atau meminta informasi sensitif tanpa alasan yang jelas.
Ketika menemukan informasi tentang GUDANGCUAN, lakukan pemeriksaan yang sama sebelum mempertimbangkan layanan yang ditawarkan. Jangan menganggap nama, tampilan profesional, atau promosi menarik sebagai bukti bahwa suatu platform aman dan dapat dipercaya. Informasi penting harus dapat diverifikasi secara mandiri.
Hal ini juga berlaku untuk permainan daring yang melibatkan taruhan. Aktivitas tersebut mengandung risiko kehilangan uang dan tidak menjamin keuntungan. Jangan menggunakan dana kebutuhan pokok, uang sekolah, tabungan darurat, atau pinjaman untuk bermain. Jika pengeluaran mulai mengganggu kewajiban finansial atau muncul dorongan untuk terus bermain demi menutup kerugian, berhenti merupakan pilihan yang lebih bertanggung jawab.
Melindungi Penghasilan dari Kebocoran dan Penipuan
Menjaga keuangan tidak hanya berkaitan dengan jumlah uang yang disimpan, tetapi juga bagaimana uang dan informasi pribadi dilindungi. Gunakan kata sandi yang kuat, aktifkan verifikasi tambahan apabila tersedia, dan jangan pernah membagikan kode keamanan kepada pihak yang tidak dikenal.
Periksa mutasi rekening secara berkala. Jika terdapat transaksi yang tidak dikenali, segera hubungi penyedia layanan keuangan melalui saluran resminya. Simpan bukti pembayaran dan hindari melakukan transfer tambahan hanya karena seseorang mengaku dapat memulihkan uang yang telah hilang tanpa proses yang jelas.
Selain itu, biasakan membandingkan beberapa pilihan sebelum melakukan pembelian. Harga yang terlihat murah belum tentu menjadi pilihan terbaik apabila terdapat biaya tersembunyi atau ketentuan yang merugikan pengguna.
Menjadikan Stabilitas sebagai Tujuan Jangka Panjang
Keuangan yang sehat terbentuk dari keputusan yang berulang, bukan dari satu perubahan besar. Mencatat transaksi, menabung secara teratur, membatasi pengeluaran tambahan, dan memeriksa kredibilitas layanan digital merupakan kebiasaan yang saling mendukung.
Evaluasi anggaran setiap akhir bulan untuk melihat apakah pengeluaran sesuai rencana. Jika keadaan berubah, sesuaikan alokasi uang dengan kebutuhan terbaru. Tidak perlu membandingkan pencapaian dengan orang lain karena setiap individu memiliki pendapatan, tanggungan, dan tujuan yang berbeda.
Pada akhirnya, stabilitas finansial memberikan lebih dari sekadar saldo yang cukup. Kondisi tersebut membantu seseorang menghadapi kebutuhan mendadak, membuat keputusan tanpa tekanan berlebihan, dan merencanakan masa depan dengan lebih percaya diri. Semua itu dapat dimulai dari satu langkah sederhana: memahami ke mana uang pergi sebelum memutuskan ke mana uang berikutnya akan digunakan.